2026-11-03 · 3 min de leitura
Seguro do car hauler: o que olhar na apólice antes do primeiro load
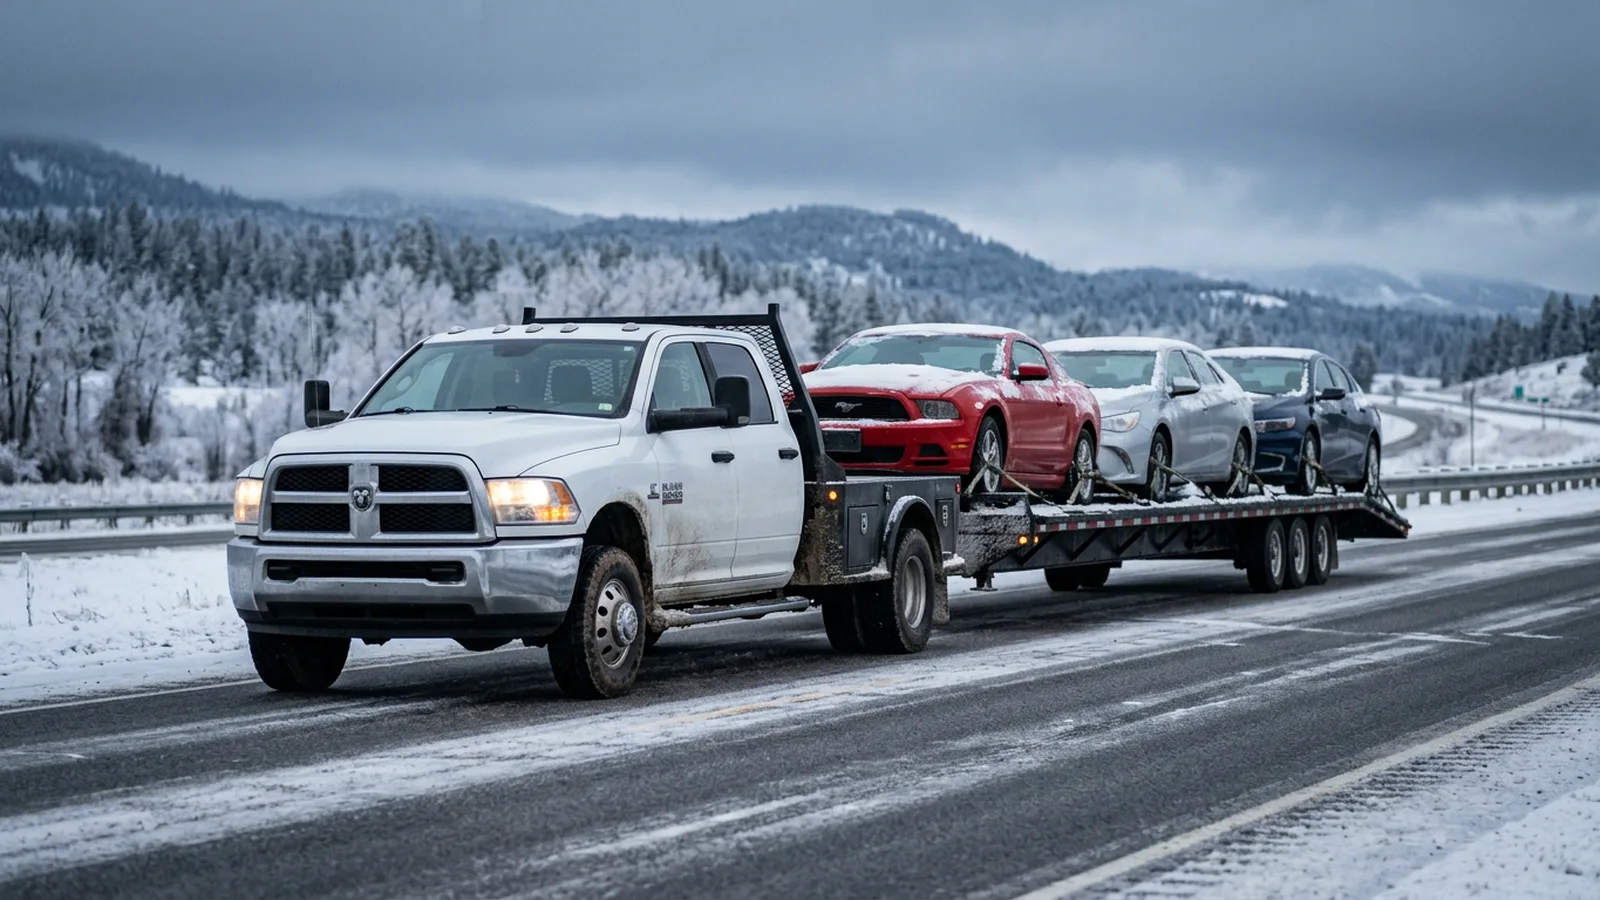
Você está prestes a fechar o primeiro load, ou o primeiro de uma nova temporada. Antes de assinar qualquer rate confirmation, vale abrir a apólice do caminhão e entender o que ela realmente cobre. É ela que decide quem paga se algo der errado na estrada, no pátio ou na entrega.
O que muda na prática pra você
→ Se você faz frete interestadual com veículo acima de 10.001 lbs de GVWR (peso bruto), o mínimo federal de responsabilidade civil é US$ 750.000. Confira esse número na sua apólice.
→ Responsabilidade civil e cargo são coberturas diferentes. Pergunte ao corretor se os carros no wedge estão cobertos, não só o caminhão.
→ Peça o certificado do seguro e deixe na pasta do roadside. Broker ou pátio pode pedir antes de liberar o load.
→ Faça isso antes do primeiro load da temporada, não depois do primeiro problema.
O que a regra federal diz
A 49 CFR §387.9 define os níveis mínimos de seguro para transportadores que cobram frete (for-hire). Para carga não perigosa em veículo com GVWR de 10.001 lbs ou mais, o mínimo de responsabilidade civil é de US$ 750.000. A fonte é o eCFR (Electronic Code of Federal Regulations), o texto oficial das regras federais.
Esse mínimo é um piso. Brokers, pátios de leilão e clientes podem exigir mais, e isso depende do contrato de cada um. Confira o que está escrito na rate confirmation e nas regras do pátio antes de aceitar.
As três coberturas que confundem
Na conversa com o corretor, três termos aparecem o tempo todo. Vale entender cada um com palavras simples.
Responsabilidade civil (liability). Cobre danos que você causa a terceiros: outro veículo, outra pessoa, propriedade alheia. É a cobertura a que o mínimo federal se refere.
Cargo. Cobre a carga que você transporta. No car hauling, a carga são os carros no wedge. Se um carro é danificado no transporte, é essa cobertura que entra, e não a responsabilidade civil. Muita gente assume que uma apólice cobre tudo. Pergunte e peça por escrito.
Dano físico (physical damage). Cobre o seu próprio caminhão e o trailer. Não paga carro de cliente, e não paga terceiros.
Os nomes e os limites variam de apólice pra apólice. O que importa é você saber qual dessas três está respondendo em cada situação.
Perguntas pra levar ao corretor
Antes de contratar ou renovar, leve uma lista curta:
→ A apólice cobre carros de terceiros no wedge? Qual o limite por carro e por viagem?
→ Há exclusões para carros carregados em pátio de leilão, ou para o tempo de carga e descarga?
→ Qual a franquia (deductible) de cada cobertura?
→ Como o certificado de seguro é emitido e em quanto tempo ele chega quando um broker pedir?
Guarde as respostas junto com a apólice. Se algo mudar, você sabe onde conferir.
Onde isso aparece no dia a dia
O seguro costuma aparecer em três momentos. No cadastro com o broker, que pode pedir o certificado antes de liberar o primeiro load. No pátio de leilão, que pode pedir comprovação na hora do pickup. E no roadside, quando o inspetor quer ver os documentos do veículo. Por isso o certificado fica na pasta da cabine, junto com os outros papéis, e não só no e-mail.
Antes de assinar
→ Releia a rate confirmation e procure qualquer cláusula sobre seguro ou limite de cargo.
→ Compare o que o broker exige com o que a sua apólice entrega. Se há diferença, resolva antes do pickup.
→ Marque no calendário a data de renovação da apólice. Apólice vencida é load parado.
Aviso
Este texto é informação educacional, não é consultoria de seguro. Valores, limites e exclusões dependem da sua apólice e do seu corretor. Converse com um corretor licenciado. A DispatchAI Agency não é transportadora, nem broker, nem corretora de seguros. Resultados variam.
Fontes
49 CFR §387.9 — Financial responsibility, minimum levels (eCFR)
Leia mais guias em dispatchaiagency.com/pt/recursos.
DispatchAI Agency: https://www.dispatchaiagency.com